


Vadeli satışta para nerede bekler?
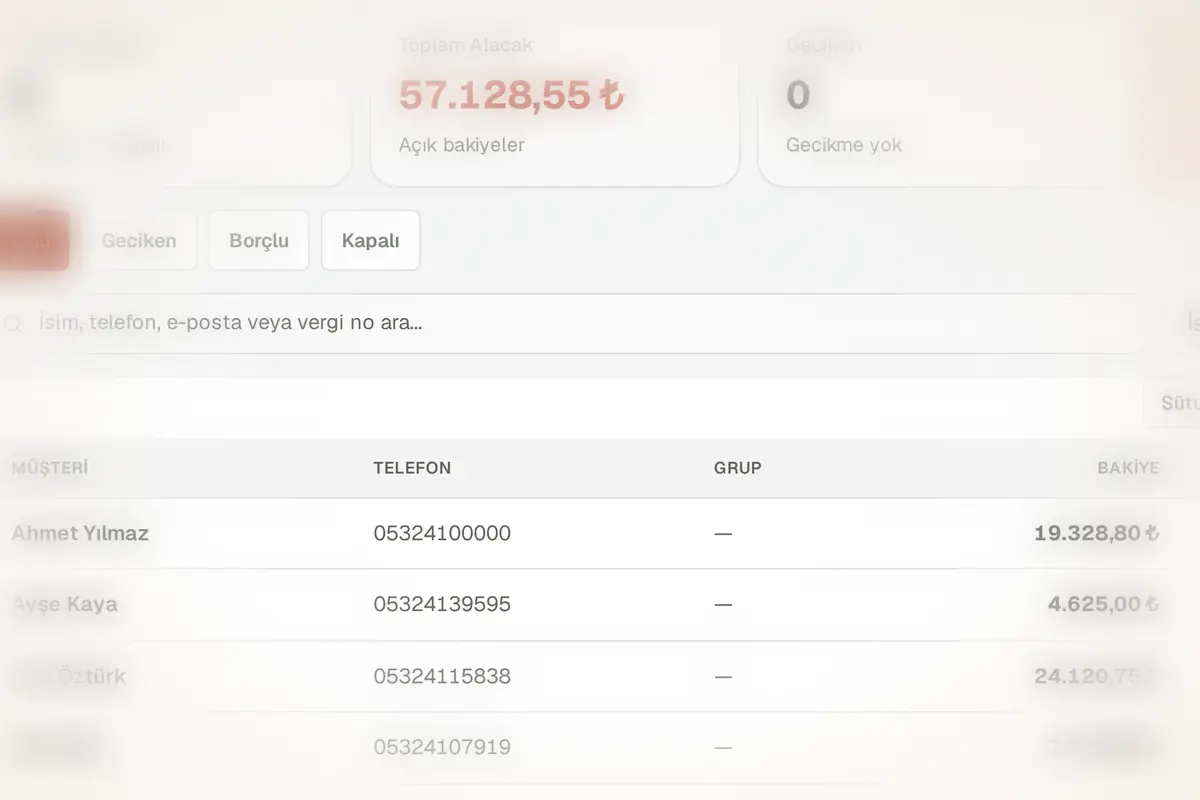
Üretici ve toptancı malı bugün verir, parasını 30, 60, bazen 90 gün sonra alır. Arada para bayinin cari hesabında alacak olarak bekler. Ayda 400.000 liralık mal sevk ediyorsan ve bayiler ortalama 60 günde ödüyorsa, piyasada her an yaklaşık 800.000 lira alacağın durur. Bu rakamı ve vadesi geçen kısmını her gün görebilmek, nakit planının başladığı yerdir.
Türkiye'deki KOBİ'lerin üçte birinden fazlası toptan ve perakende ticarette çalışıyor (TÜİK, 2024). Bunların önemli bir kısmında bayi hesabı hâlâ deftere ya da dağınık tablolara yazılıyor.
Her bayiye ayrı cari hesap
Her bayinin sevkiyatları, faturaları ve ödemeleri kendi hesabında tarih sırasıyla durmalı. Ay sonunda bayiye hesap ekstresi gönderilir, bayi kendi kaydıyla karşılaştırır. Fark çıkarsa hangi sevkiyatta ya da hangi ödemede olduğu satır satır bulunur; buna cari mutabakat denir.
Hammadde tarafı: tedarikçi borcu
Üretici hammaddeyi çoğu zaman vadeli alır, ürününü de vadeli satar. Tedarikçinin vadesi 30 gün, bayinin ödemesi 60 gün ise aradaki 30 günü kendi kasandan finanse edersin. Tedarikçi borcunu ve bayi alacağını yan yana görmek bu açığı önceden fark ettirir. Tedarikçi tarafının düzeni için toptancı hesabı rehberine bakabilirsin.
Sevkiyat ve fatura süresi
Fatura, malın teslim edildiği tarihten itibaren en geç yedi gün içinde düzenlenmelidir (VUK m.231/5). Sevkiyatları ay sonunda toplu faturalıyorsan bu süreyi aşmamaya dikkat et. Sağlam Defter'de teslim edilen sipariş faturalanır, fatura bayinin hesabına işlenir ve e-Fatura olarak gönderilir; sevkte e-İrsaliye kesilir.
Ticari kayıt burada, üretim planlama ayrı paket
Reçete (ürün ağacı), hammadde tüketimi ve iş emri Üretim paketinde gelir: iş emri kapanınca hammadde stoktan düşer, mamul stoğa girer. Sağlam Defter üretimden çıkan malın satışını, stoğunu, bayi ve tedarikçi hesaplarını da aynı kayıtta tutar. Küçük atölyelerin çoğunda üretim zaten ustanın takibinde yürür; asıl karışan, hangi bayinin ne kadar borçlu olduğudur.
Resmî kaynaklar
- 213 sayılı Vergi Usul Kanunu (fatura m.229-231, muhafaza m.253)(yeni sekmede açılır)
- TÜİK, Küçük ve Orta Büyüklükteki Girişim İstatistikleri, 2024(yeni sekmede açılır)
Bu sayfa genel bilgi verir; vergi ve muhasebe kararların için mali müşavirine danış. Oran ve eşikler değişebilir, güncel hâlini resmî kaynaktan kontrol et.