

KDV beyannamesi vermeme cezası 2026: son gün, tutarlar ve pişmanlık
Kısaca
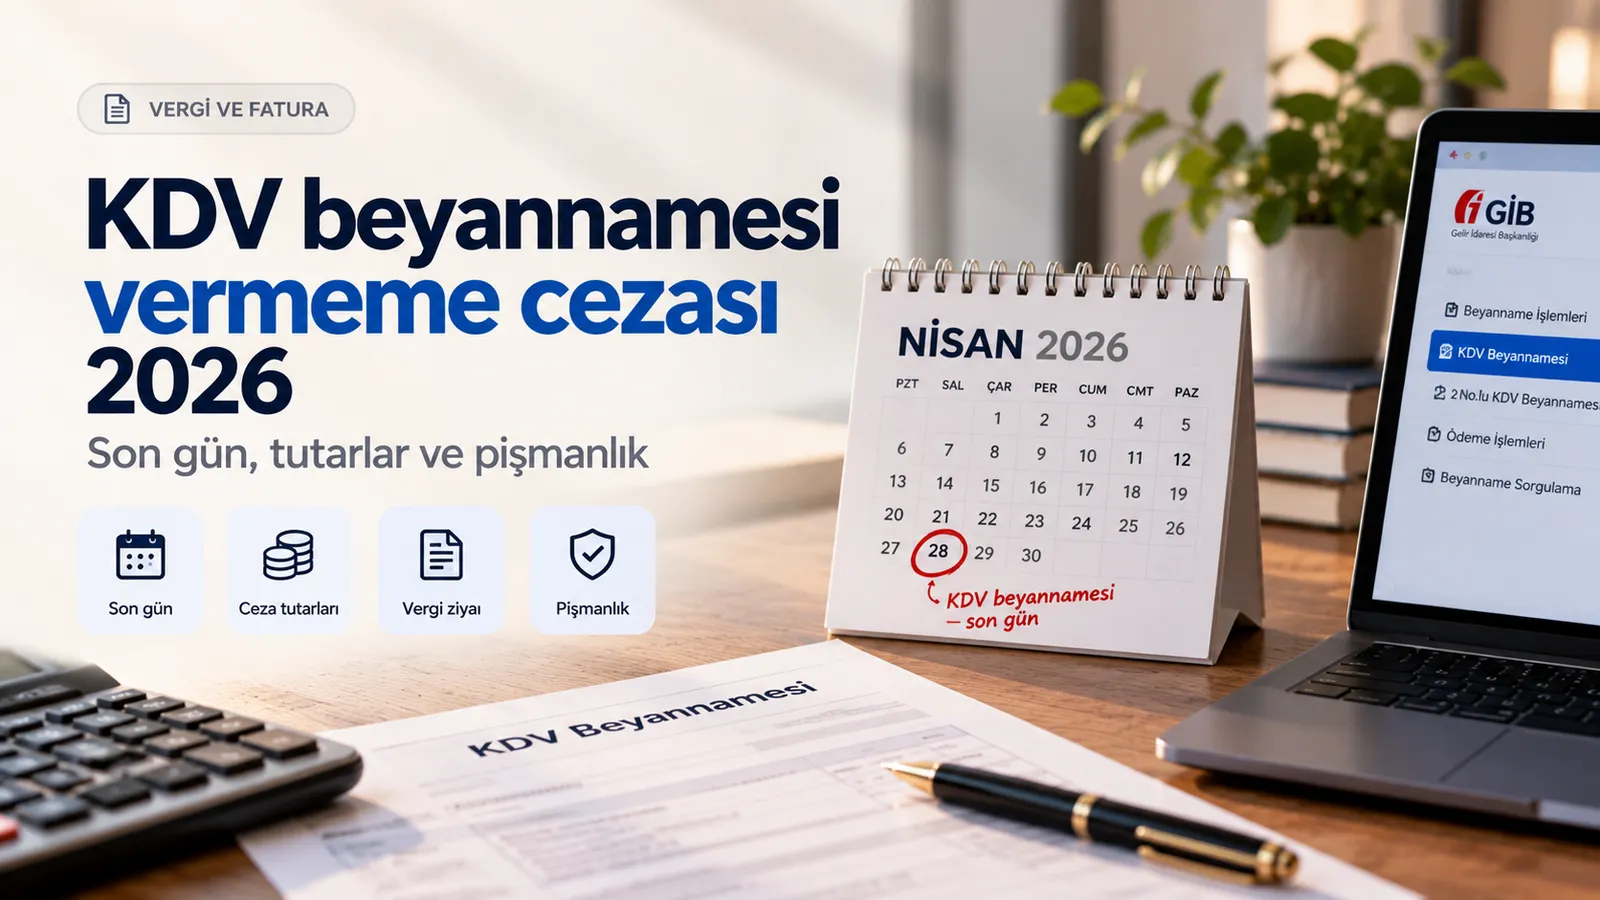
KDV beyannamesi vermeme cezası 2026'da işletmenin türüne göre 2.600 TL ile 35.000 TL arasında değişen birinci derece usulsüzlük cezasıdır. Vergi de geç ödenirse vergi ziyaı cezası ya da pişmanlık zammı eklenir. Son günü, tutarları ve cezayı azaltmanın yolunu resmî kaynaklarla anlattık.
Öne çıkanlar
- Aylık ve 3 aylık KDV beyannamesi, dönemi izleyen ayın 28'i saat 23.59'a kadar verilir ve aynı süre içinde ödenir; sorumlu sıfatıyla verilen 2 No.lu beyannamede son gün 25'idir.
- Beyannamenin süresinde verilmemesi birinci derece usulsüzlüktür; 2026'da ceza ikinci sınıf tüccar için 8.700 TL, sermaye şirketi için 35.000 TL.
- Pişmanlıkla beyanda vergi ziyaı cezası kesilmez; vergi, geciken her ay ve kesri için aylık %3,7 zamla birlikte 15 gün içinde ödenir.
- Vergi dairesi incelemeye başlamadan geç verilen beyannamede vergi ziyaı cezası yüzde elli uygulanır.
İçindekiler
- KDV beyannamesinin son günü ne zaman?
- KDV beyannamesi vermeme cezası 2026'da ne kadar?
- Vergi geç ödenirse vergi ziyaı cezası ve gecikme zammı nasıl işler?
- Pişmanlıkla beyan cezayı nasıl azaltır?
- Örnek: 10 gün geç kalan bakkalın Mart beyannamesi
- Pişmanlıkla 10 gün sonra verirse
- Pişmanlık şartlarını kaçırıp kendiliğinden geç verirse
- Hiç vermez, vergi dairesi resen tarh ederse
KDV beyannamesi vermeme cezası 2026'da birinci derece usulsüzlük cezasıdır: ikinci sınıf tüccar için 8.700 TL, birinci sınıf tüccar için 17.000 TL, sermaye şirketi için 35.000 TL [1][2]. Vergiyi de geç ödersen üstüne ya vergi ziyaı cezası ya da pişmanlık zammı gelir [2].
Hangisinin geleceği, gecikmeyi kimin önce fark ettiğine bağlı. Sen vergi dairesinden önce davranırsan masraf küçük kalır.
KDV beyannamesinin son günü ne zaman?
KDV beyannamesinin son günü, vergilendirme dönemini izleyen ayın 28'i saat 23.59'dur; vergi de aynı süre içinde ödenir [3]. 3 aylık dönemde beyan edenler için de son gün, dönemi izleyen ayın 28'idir [3]. Yani Mart dönemi Nisan sonunu beklemez.
Bu süre Aralık 2022'den beri 28'i ve yeni bir belirleme yapılıncaya kadar böyle kalacak [4]. Bir istisna var: tevkifat yapan alıcı olarak "sorumlu sıfatıyla" verdiğin 2 No.lu KDV beyannamesinin son günü ayın 25'idir ve vergisi de 25'ine kadar ödenir [3][5].
Tevkifatlı fatura alıyorsan takvimine ayın 25'ini de yaz.
KDV beyannamesi vermeme cezası 2026'da ne kadar?
Vergi Usul Kanunu, beyannamenin süresinde verilmemesini birinci derece usulsüzlük sayar [2]. Ceza tutarı işletmenin defter sınıfına göre değişir ve her yıl yeniden belirlenir. 2026 tutarları 588 Sıra No.lu VUK Genel Tebliği'yle açıklandı [1]:
| İşletme türü | 2026 birinci derece usulsüzlük cezası |
|---|---|
| Sermaye şirketleri | 35.000 TL |
| Birinci sınıf tüccarlar ve serbest meslek erbabı | 17.000 TL |
| İkinci sınıf tüccarlar | 8.700 TL |
| Beyanname usulüyle gelir vergisine tabi diğerleri | 6.000 TL |
| Kazancı basit usulde tespit edilenler | 4.000 TL |
| Gelir vergisinden muaf esnaf | 2.600 TL |
Kaynak: [1]
Beyanname hiç verilmez ve vergi dairesi matrahı resen takdir etmek zorunda kalırsa bu tutarlar iki kat kesilir [2].
Vergi geç ödenirse vergi ziyaı cezası ve gecikme zammı nasıl işler?
Vergi geç ödenirse ya vergi ziyaı cezası kesilir ya da pişmanlıkla gecikme zammı oranında zam ödenir [2]. Beyanname geç verildiği için vergi zamanında tahakkuk etmediyse buna vergi ziyaı denir; cezası, eksik kalan verginin bir katıdır [2]. Bir indirim var: vergi incelemesi başlamadan ya da takdir komisyonuna sevk edilmeden önce kendiliğinden geç verilen beyannamede bu ceza yüzde elli uygulanır [2].
Tek fiille hem vergi ziyaı hem usulsüzlük doğarsa iki ceza toplanmaz; tutarca ağır olan kesilir [2]. KDV'si yüksek bir ayda bu, vergi ziyaı cezası demektir.
Gecikme zammı oranı 13 Kasım 2025'ten bu yana her ay için %3,7; önceki oran aylık %4,5'ti [6].
Pişmanlıkla beyan cezayı nasıl azaltır?
Pişmanlıkla beyanda vergi ziyaı cezası kesilmez [2]. Bunun için vergi dairesine kendiliğinden dilekçe vermen ve şu şartları sağlaman gerekir [2]:
- Senin dilekçenden önce kimse aynı konuda ihbarda bulunmamış olmalı.
- Dilekçe, KDV için vergi incelemesi başlamadan ya da konu takdir komisyonuna gitmeden verilmeli.
- Hiç verilmemiş beyanname, dilekçe tarihinden itibaren on beş gün içinde verilmeli [2].
- Vergi, geciken her ay ve kesri için gecikme zammı oranında bir zamla, yine on beş gün içinde ödenmeli [2].
"Her ay ve kesri" ifadesi önemli: birkaç gün geç kalsan da bir aylık zam ödersin [2].
Kanundaki hüküm yalnız vergi ziyaı cezasından söz ediyor [2]. Beyannamenin süresinde verilmemesi ise ayrıca birinci derece usulsüzlük olarak sayılıyor [2]. Pişmanlıkta bu cezanın kesilip kesilmeyeceğini mali müşavirine sor.
Örnek: 10 gün geç kalan bakkalın Mart beyannamesi
Hesap, yukarıdaki ceza tablosuna, gecikme zammı oranına ve Vergi Usul Kanunu hükümlerine dayanıyor [1][2][6]. Tutarlar örnektir.
İkinci sınıf tüccar olan bir bakkalı düşün. Mart 2026 dönemi için ödenecek KDV'si 20.000 TL olsun. Son gün 28 Nisan; beyanname o gün verilmedi.
Pişmanlıkla 10 gün sonra verirse
Vergi ziyaı cezası kesilmez. Gecikme bir aydan az olsa da bir aylık zam ödenir: 20.000 TL × %3,7 = 740 TL. En kötü ihtimalle, süresinde verilmeyen beyanname için 8.700 TL usulsüzlük cezası da eklenir.
Pişmanlık şartlarını kaçırıp kendiliğinden geç verirse
Vergi ziyaı cezası yüzde elli uygulanır, yani 20.000 TL'nin yarısı olan 10.000 TL. Usulsüzlük cezası 8.700 TL bundan düşük kaldığı için ağır olan 10.000 TL kesilir.
Hiç vermez, vergi dairesi resen tarh ederse
Vergi ziyaı cezası tam uygulanır: 20.000 TL. İki kat usulsüzlük cezası 17.400 TL bunun altında kalır, yine ağır olan kesilir.
Usulsüzlük cezası eklense bile pişmanlık en ucuz yol: toplam maliyet, vergi dairesinin bulduğu senaryonun yarısından az. Hesapta ikinci ve üçüncü senaryoya gecikme için işleyecek zam ya da faizi eklemedim; gerçek fark daha büyük olabilir.
KDV'nin nasıl hesaplandığını ve beyannameye nasıl geçtiğini KDV rehberimizde anlattık. Satış ve alış faturalarını gün gün kaydedersen ay sonunda 28'ine yetişmek kolaylaşır; esnafa göre kurulan araçlar için esnaf çözümleri sayfasına bakabilirsin.
Sık sorulan sorular
KDV beyannamesi ayın kaçına kadar verilir?
Aylık ve 3 aylık KDV beyannamesi dönemi izleyen ayın 28'i saat 23.59'a kadar verilir ve aynı süre içinde ödenir. Sorumlu sıfatıyla verilen beyannamede son gün 25'idir.
KDV beyannamesini geç vermenin cezası 2026'da ne kadar?
Birinci derece usulsüzlük cezası kesilir: 2026'da sermaye şirketleri için 35.000 TL, birinci sınıf tüccarlar için 17.000 TL, ikinci sınıf tüccarlar için 8.700 TL.
Pişmanlıkla beyan bütün cezaları kaldırır mı?
Hayır. Pişmanlık yalnız vergi ziyaı cezasını kaldırır ve geciken her ay ve kesri için gecikme zammı oranında pişmanlık zammı ödenir. Beyannamenin süresinde verilmemesi kanunda ayrıca usulsüzlük olarak sayılır; bu cezanın uygulanıp uygulanmayacağını mali müşavirine sor.
İlgili hizmet
Fatura ve sipariş
Alış-satış faturası ve sipariş takibi.
Kaynaklar
- Vergi Cezaları (VUK ceza tutarları, 588 Sıra No'lu Tebliğ, 2026) (yeni sekmede açılır)
- 213 sayılı Vergi Usul Kanunu (Madde 336, 341, 344, 352, 371) (yeni sekmede açılır)
- Beyanname Verme ve Ödeme Süreleri (yeni sekmede açılır)
- KDV Beyannamelerinin Verilme ve Ödeme Süreleri - VUK-149/2022-12 - Alomaliye.com (yeni sekmede açılır)
- KDV 2 NOLU BEYANNAME VERME VE VERGİ ÖDEME SÜRESİ (yeni sekmede açılır)
- Gecikme Zammı Oranları (yeni sekmede açılır)
İlgili yazılar
605 tevkifat kodu: organizasyon hizmetinde 5/10
605 tevkifat kodu organizasyon hizmetinde uygulanan 5/10 oranlı KDV tevkifatının kodudur. Hangi hizmeti kapsadığını, KDV'yi kimin beyan ettiğini, faturada…
Veresiye alacağı tahsilatı: ihtardan icra takibine
Veresiye alacağı tahsilatı ihtarla başlar, ödeme emri ve itirazla sürer. Zamanaşımını, defterin delil değerini, yedi günlük itiraz süresini ve itirazın iptali…