

605 tevkifat kodu: organizasyon hizmetinde 5/10
Kısaca
605 tevkifat kodu organizasyon hizmetinde uygulanan 5/10 oranlı KDV tevkifatının kodudur. Hangi hizmeti kapsadığını, KDV'yi kimin beyan ettiğini, faturada nasıl göründüğünü ve kimlere uygulanmadığını kaynaklarıyla anlattık.
Öne çıkanlar
- 605 organizasyon hizmetinin tevkifat kodu, oranı 5/10; 604 yemek servis hizmeti de aynı orandadır.
- Organizasyon hizmetinde tevkifat her müşteriye değil, yalnızca Tebliğde sayılan belirlenmiş alıcılara karşı uygulanır.
- Alıcı tevkif ettiği KDV'yi 2 No.lu KDV Beyannamesi ile, satıcı kalan kısmı 1 No.lu KDV Beyannamesi ile beyan eder.
- İşlem bedeli fatura düzenleme sınırını aşmıyorsa tevkifat yapılmaz; aşılırsa tutarın tamamı üzerinden yapılır ve bedel parçalara bölünemez.
İçindekiler
605 tevkifat kodu, organizasyon hizmetinde uygulanan 5/10 oranlı KDV tevkifatının e-Fatura kodudur [1]. Tevkifat her müşteriye değil, yalnızca KDV Genel Uygulama Tebliği'nde sayılan belirlenmiş alıcılara karşı yapılan organizasyon hizmetinde uygulanır [2].
Tevkifat kodları sık soru ve karışıklık yaratıyor. Bu yazı GİB'in 2026'da yayımladığı birleştirilmiş Tebliğ metnine dayanıyor [3].
605 tevkifat kodu hangi hizmeti kapsar?
605 tevkifat kodu, GİB'in kod listesinde organizasyon hizmeti olarak geçer; oranı 5/10 [1]. Aynı listede 604 yemek servis hizmeti de aynı oranla duruyor [1]. Tebliğ iki hizmeti tek bölümde topluyor: belirlenmiş alıcılara karşı ifa edilen her türlü yemek servis ve organizasyon hizmetinde alıcılar 5/10 oranında KDV tevkifatı uygular [2]. GİB'in tevkifat oranları tablosu da yemek servis ve organizasyon hizmetlerini 5/10 olarak gösteriyor [4]. Yemek servisi tarafında kapsam, belirlenmiş alıcıların personel, öğrenci, hasta, müşteri, misafir ve yolcuların yemek ihtiyacını karşılamak için yaptığı hizmet alımlarıdır [3].
Kapsam geniş: konser, fuar, kutlama, parti, kokteyl, davet, kongre, seminer, panel, tanıtım ve benzeri hizmet alımları [2]. Organizasyonu yapanın salon ya da otel gibi mekân işletmecilerinden aldığı hizmetler ise tevkifat kapsamında değil [2].
Tebliğdeki örnekte bir organizasyon firması bir kamu kurumunun kuruluş kutlamasını düzenliyor ve katılımcıların konaklaması için otelle anlaşıyor. Otelin firmaya verdiği konaklama ve salon hizmeti tevkifata tabi olmuyor; firmanın kamu kurumuna keseceği faturanın toplamı üzerinden hesaplanan KDV ise 5/10 oranında tevkifata giriyor [3].
Kısmi tevkifatta KDV'yi kim beyan eder?
Kısmi tevkifatta alıcı, hesaplanan KDV'nin belirlenen oranındaki kısmını sorumlu sıfatıyla beyan edip öder; tevkifata tabi tutulmayan kısmı satıcı mükellef sıfatıyla beyan eder [2]. 605'te oran 5/10 olduğundan KDV'nin yarısı alıcıda, yarısı sende kalır [1][2].
Alıcı tevkif ettiği vergiyi 2 No.lu KDV Beyannamesi ile beyan eder [2]. Sen 1 No.lu KDV Beyannamesi'nde "Kısmi Tevkifat Uygulanan İşlemler" tablosuna KDV hariç bedeli, KDV oranını ve alıcının uygulayacağı tevkifat oranını yazarsın [5]. Tevkifat nedeniyle iade almak istemiyorsan iade tablosuna kayıt yapmazsın [5].
605 tevkifat kodlu fatura nasıl düzenlenir?
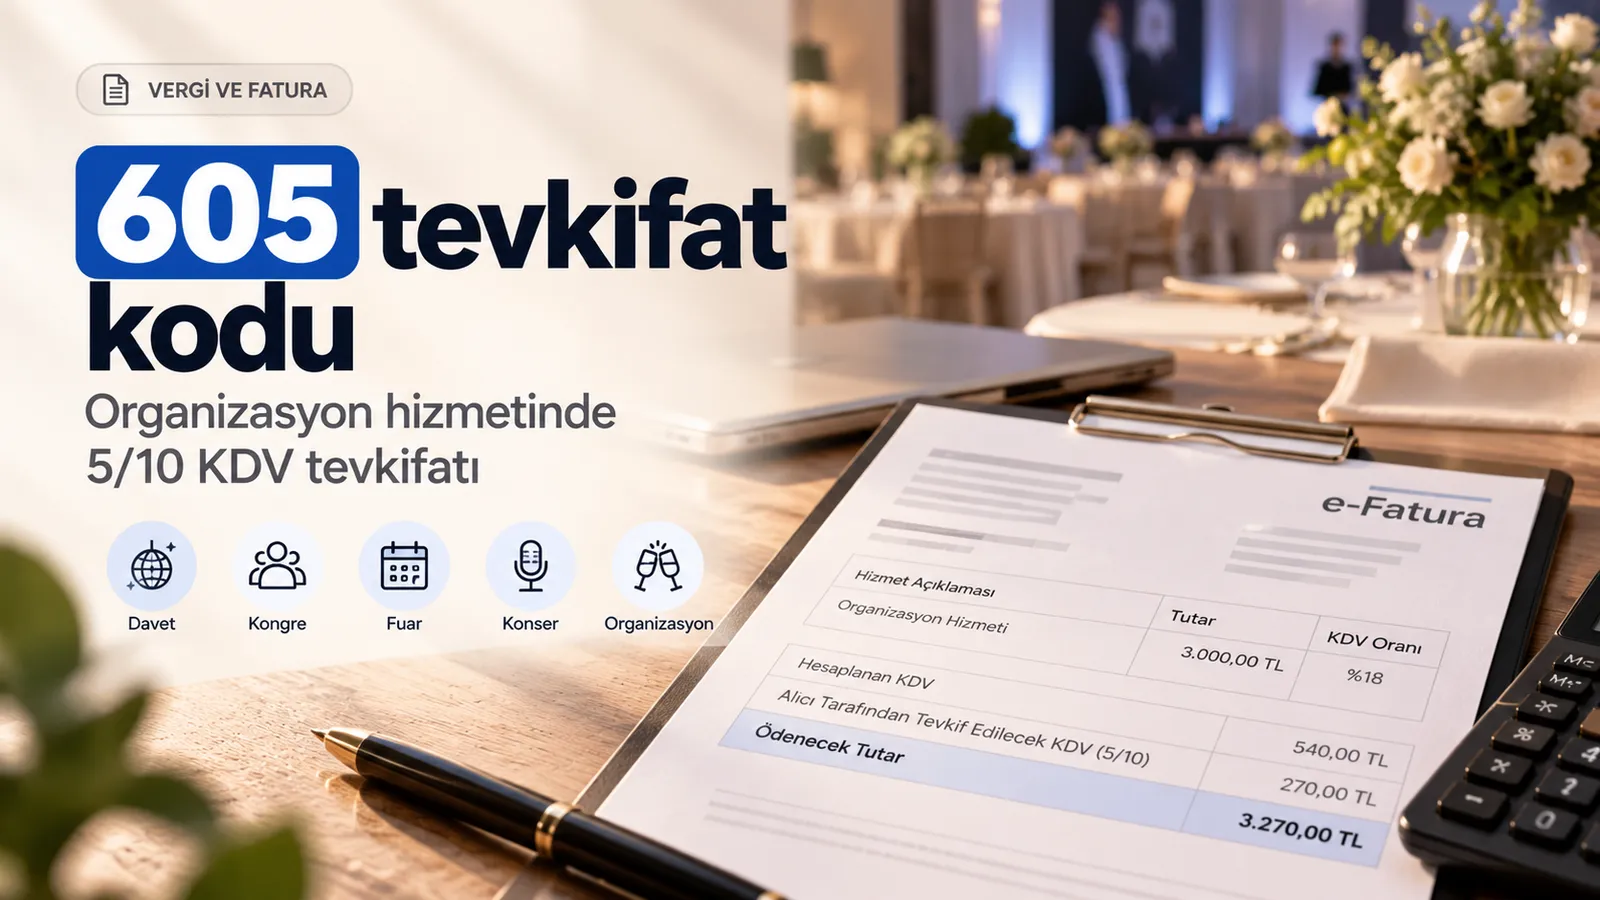
E-Faturada tevkifat kodu "WithholdingTaxTotal" elemanı altında yer alır; 605 bu listeden seçilir [1]. Faturada işlem bedeli, hesaplanan KDV, tevkifat oranı ve alıcı tarafından tevkif edilecek KDV ayrı satırlarda gösterilir [3]. Satıcı için bu fatura, hesaplanan KDV'ye tevkifat uygulandığının belgesidir [3].
Tebliğdeki resmî örnek KDV hariç 3.000 TL'lik bir işlemi ve 5/10 tevkifatı gösteriyor [3]:
- İşlem bedeli: 3.000 TL
- Hesaplanan KDV: 540 TL
- Tevkifat oranı: 5/10
- Alıcı tarafından tevkif edilecek KDV: 270 TL
- Tevkifat dahil toplam tutar: 3.540 TL
- Tevkifat hariç toplam tutar: 3.270 TL
Faturaya, tevkifattan sonra kalan tutar rakamla ve yazıyla yazılır [3]. Örnek, Tebliğde yüzde 18 KDV oranıyla kurulmuş [3]. Kendi faturanda işleminin tabi olduğu oranı kullan.
Tevkifata tabi işlemle tevkifat kapsamında olmayan işlem birlikte yapılırsa tek faturayla belgelenebilir. Bu durumda tevkifata tabi işlem bedeli, bu bedel üzerinden hesaplanan KDV ve tevkif edilen KDV tutarı yine faturada ayrıca gösterilir [3].
Tevkifat her müşteriye uygulanır mı?
Organizasyon hizmetinde tevkifat her müşteriye uygulanmaz; yalnızca Tebliğin "belirlenmiş alıcılar" listesindekilere karşı yapılır [2]. Listede 5018 sayılı Kanuna ekli cetvellerdeki idare, kurum ve kuruluşlar, bankalar ve payları Borsa İstanbul'da işlem gören şirketler gibi alıcılar var [2]. Müşterin listede değilse bu tevkifat uygulanmaz [2]. Kısmi tevkifat yalnızca Tebliğde sayılan işlemler için geçerlidir; sayılmayan işlemde alıcı tevkifat yapmaz [2].
Belirlenmiş alıcılar birbirlerine karşı hizmet verdiğinde genel olarak tevkifat uygulanmaz [2].
Bir sınır daha var: işlemin KDV dahil bedeli, işlemin yapıldığı yıl için Vergi Usul Kanunu'nun 232. maddesine göre belirlenen fatura düzenleme sınırını aşmıyorsa tevkifat yapılmaz; aşıyorsa tutarın tamamı üzerinden yapılır [3]. Tevkifattan kaçınmak için bedeli parçalara bölemezsin [3]. Bu yılki tutarı yazmadım; resmî kaynaktan doğrulayamadım.
Önce alıcının belirlenmiş alıcı olup olmadığına bak. Değilse kod da tevkifat da gündemden çıkar.
Bu yazı mali müşavirlik yerine geçmez; işleminin Tebliğdeki kapsama girip girmediğini faturayı kesmeden önce mali müşavirine sor. KDV'nin nasıl hesaplanıp beyan edildiğini KDV rehberimizde anlattık; belgelerin elektronik ortamda düzenlenmesi için e-Fatura ve e-Arşiv sayfasına bakabilirsin.
Sık sorulan sorular
605 tevkifat kodu hangi hizmete karşılık gelir?
Organizasyon hizmetine; tevkifat oranı 5/10'dur.
605 tevkifat kodu her müşteriye kesilen faturada kullanılır mı?
Hayır. Organizasyon hizmetinde tevkifat yalnızca Tebliğde sayılan belirlenmiş alıcılara karşı uygulanır.
Tevkifatlı faturada hangi tutarlar ayrıca gösterilir?
İşlem bedeli, hesaplanan KDV, tevkifat oranı, alıcı tarafından tevkif edilecek KDV ve tevkifat dahil ile hariç toplam tutarlar faturada ayrı satırlarda gösterilir.
İlgili hizmet
Fatura ve sipariş
Alış-satış faturası ve sipariş takibi.
Kaynaklar
- ebelge.gib.gov.tr (yeni sekmede açılır)
- Katma Değer Vergisi Genel Uygulama Tebliği (I/C-2.1.3.1 ve 2.1.3.2.4) (yeni sekmede açılır)
- KDV Genel Uygulama Tebliği, 2026 birleştirilmiş metin (GİB) (yeni sekmede açılır)
- cdn.gib.gov.tr (yeni sekmede açılır)
- KDV Genel Uygulama Tebliği, satıcıların beyanı (I/C-2.1.3.4.3.2) (yeni sekmede açılır)
İlgili yazılar
KDV beyannamesi vermeme cezası 2026: son gün, tutarlar ve pişmanlık
KDV beyannamesi vermeme cezası 2026'da işletmenin türüne göre 2.600 TL ile 35.000 TL arasında değişen birinci derece usulsüzlük cezasıdır. Vergi de geç…
Veresiye alacağı tahsilatı: ihtardan icra takibine
Veresiye alacağı tahsilatı ihtarla başlar, ödeme emri ve itirazla sürer. Zamanaşımını, defterin delil değerini, yedi günlük itiraz süresini ve itirazın iptali…